
চিকিৎসা নিজের, সন্তানের শিক্ষা নিজের, ভবিষ্যতের সঞ্চয় নিজের, বেকার হলে আয় বন্ধ, বার্ধক্যে অনিশ্চয়তা—তাহলে করের বিনিময়ে একজন বাংলাদেশি নাগরিক রাষ্ট্রের কাছ থেকে কী ধরনের সামাজিক নিরাপত্তা পাওয়ার কথা?
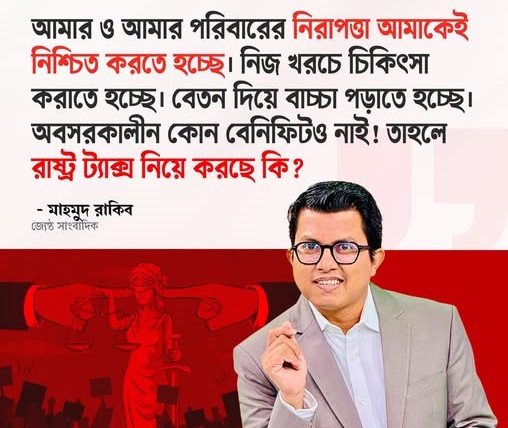
“আমার ও আমার পরিবারের নিরাপত্তা আমাকেই নিশ্চিত করতে হচ্ছে। নিজ খরচে চিকিৎসা করাতে হচ্ছে। বেতন দিয়ে বাচ্চা পড়াতে হচ্ছে। অবসরকালীন কোনো বেনিফিটও নেই! তাহলে রাষ্ট্র ট্যাক্স নিয়ে করছে কী?”
সাংবাদিক মাহমুদ রাকিবের এই প্রশ্নটি শুধু একজন পেশাজীবীর ব্যক্তিগত হতাশা হিসেবে দেখলে এর গভীরতা ধরা পড়ে না। প্রশ্নটি আসলে বাংলাদেশের নাগরিক ও রাষ্ট্রের মধ্যকার সম্পর্কের একটি মৌলিক জায়গায় আঘাত করে—একজন নাগরিক রাষ্ট্রকে কর দেন, আইন মানেন, অর্থনীতিতে অবদান রাখেন; কিন্তু বিনিময়ে রাষ্ট্র তার জীবন ও পরিবারের বড় ঝুঁকিগুলো থেকে কতটা সুরক্ষা দেয়?
অসুস্থ হলে চিকিৎসা, সন্তানকে মানসম্মত শিক্ষা, বার্ধক্যে আয়, কর্মহীন হলে সাময়িক আর্থিক সহায়তা, পরিবার চালাতে না পারলে সামাজিক সুরক্ষা, বাসস্থানের ক্ষেত্রে সহায়তা—এসবকে একজন নাগরিক রাষ্ট্রের কাছ থেকে প্রত্যাশা করবেন না কেন?
প্রশ্নটির উত্তর খুঁজতে হলে প্রথমে বুঝতে হবে কর ও জনসেবার সম্পর্ক কী।
কর কোনো দোকানের বিল নয়, কিন্তু করের সঙ্গে রাষ্ট্রের দায়ও আছে
অর্থনীতির ভাষায় কর হলো রাষ্ট্রকে দেওয়া বাধ্যতামূলক অর্থ; এটি এমন কোনো সরাসরি কেনাবেচা নয় যেখানে একজন নাগরিক ১ লাখ টাকা কর দিলেন এবং রাষ্ট্রকে ঠিক ১ লাখ টাকার সেবা ফেরত দিতে হবে। অর্থনৈতিক সহযোগিতা ও উন্নয়ন সংস্থা বা ওইসিডি করকে ‘বিনিময়হীন’ সরকারি রাজস্ব হিসেবে সংজ্ঞায়িত করে—অর্থাৎ ব্যক্তিগতভাবে যত কর দেওয়া হয়েছে, সরকারি সুবিধা সাধারণত তার অনুপাতে বণ্টিত হয় না। করের অর্থ দিয়ে বৃহত্তর জনগোষ্ঠীর জন্য জনসেবা ও সামাজিক সুরক্ষা অর্থায়ন করা হয়।
কিন্তু এর অর্থ এই নয় যে রাষ্ট্রের নাগরিকের প্রতি কোনো দায় নেই। বরং একটি কার্যকর কল্যাণরাষ্ট্রে কর ও সামাজিক বিমা-চাঁদার মাধ্যমে যে অর্থ সংগৃহীত হয়, তা নাগরিকের জীবনের বড় বড় ঝুঁকি—অসুস্থতা, বার্ধক্য, বেকারত্ব, অক্ষমতা, সন্তান পালন, আবাসন সংকট—এসব মোকাবিলায় ফেরত আসে জনসেবা ও সামাজিক সুরক্ষার রূপে।
এই জায়গাতেই বাংলাদেশের সঙ্গে উন্নত কল্যাণভিত্তিক রাষ্ট্রগুলোর ব্যবস্থাগত পার্থক্যটি পরিষ্কার হয়।
ডেনমার্ক, সুইডেন, জার্মানি: বেশি কর, বড় সামাজিক সুরক্ষা
ওইসিডির ২০২৪ সালের তথ্য অনুযায়ী, ডেনমার্কের কর-জিডিপি অনুপাত ছিল ৪৫ দশমিক ২ শতাংশ, সুইডেনের ৪১ দশমিক ৪ শতাংশ, জার্মানির ৩৮ শতাংশ এবং যুক্তরাজ্যের ৩৪ দশমিক ৪ শতাংশ। ওইসিডির ৩৮ দেশের গড় ছিল ৩৪ দশমিক ১ শতাংশ। বিপরীতে বাংলাদেশের ২০২৪ সালের কর-জিডিপি অনুপাত ছিল মাত্র ৬ দশমিক ৭ শতাংশ। এশিয়া-প্রশান্ত মহাসাগরীয় ৩৮টি অর্থনীতির মধ্যে বাংলাদেশের অনুপাত ছিল সর্বনিম্নের কাছাকাছি; ওই অঞ্চলের গড় ছিল ১৯ দশমিক ৭ শতাংশ।
এই সংখ্যাগুলো দেখিয়ে অবশ্য সরাসরি বলা যায় না যে বেশি কর মানেই ভালো রাষ্ট্র। কিন্তু উন্নত কল্যাণরাষ্ট্রের ক্ষেত্রে একটি স্পষ্ট সম্পর্ক রয়েছে—রাষ্ট্র নাগরিকের কাছ থেকে তুলনামূলক বেশি রাজস্ব সংগ্রহ করে এবং তার বড় একটি অংশ আবার সামাজিক সুরক্ষা ও জনসেবায় ব্যয় করে।
ওইসিডির ‘গভর্নমেন্ট অ্যাট আ গ্ল্যান্স ২০২৫’ অনুযায়ী, ২০২৩ সালে ওইসিডি দেশগুলোর গড়ে সামাজিক সুরক্ষায় সরকারি ব্যয় ছিল জিডিপির ১৩ দশমিক ৪ শতাংশ। এর মধ্যে পেনশন, অসুস্থতা, প্রতিবন্ধিতা ও বেকারভাতার মতো কর্মসূচি রয়েছে। ইউরোপীয় ইউনিয়নভুক্ত ওইসিডি দেশগুলোতে গড় সামাজিক সুরক্ষা ব্যয় ছিল আরও বেশি—জিডিপির ১৯ দশমিক ৩ শতাংশ।
অর্থাৎ উন্নত রাষ্ট্রের নাগরিক কর দিয়ে শুধু রাস্তা বা সরকারি অফিস চালানোর অর্থ জোগান দেন না; তারা একটি সামাজিক সুরক্ষা ব্যবস্থাকেও অর্থায়ন করেন।
যুক্তরাজ্য: করের টাকা দিয়ে চিকিৎসা—হাসপাতালে গিয়ে আবার পুরো বিল নয়
যুক্তরাজ্যের জাতীয় স্বাস্থ্যসেবা বা এনএইচএস একটি গুরুত্বপূর্ণ উদাহরণ। এনএইচএস ইংল্যান্ডের সরকারি তথ্য অনুযায়ী, রোগীর জন্য এনএইচএস-এর চিকিৎসাসেবা গ্রহণের সময় মূল চিকিৎসা বিনা মূল্যে পাওয়া যায়, আর পুরো ব্যবস্থাটি করের অর্থে অর্থায়িত।
এর অর্থ এই নয় যে যুক্তরাজ্যে স্বাস্থ্যসেবা সম্পূর্ণ খরচহীন বা সব চিকিৎসা সবসময় বিনা মূল্যে পাওয়া যায়। প্রেসক্রিপশন, দন্তচিকিৎসা, চক্ষুসেবা কিংবা কিছু বিশেষ পরিষেবায় আলাদা নিয়ম বা খরচ থাকতে পারে। কিন্তু মৌলিক ধারণাটি ভিন্ন—একজন মানুষ বড় অসুখে পড়লে চিকিৎসার পুরো ব্যয় নিজের সঞ্চয় দিয়ে বহন করতে হবে—এটি ব্যবস্থাটির মূল নীতি নয়।
বেকার বা নিম্নআয়ের নাগরিকদের ক্ষেত্রেও যুক্তরাজ্যে ‘ইউনিভার্সাল ক্রেডিট’ নামে আয় সহায়তার ব্যবস্থা রয়েছে। এর আওতায় যোগ্য ব্যক্তি জীবনযাপনের ব্যয়ের জন্য সহায়তা পেতে পারেন; নির্দিষ্ট ক্ষেত্রে বাড়িভাড়ার জন্যও অতিরিক্ত অর্থ দেওয়া হয়।
অর্থাৎ চাকরি হারালে একজন যোগ্য নাগরিকের আয় শূন্য হয়ে গেলেও রাষ্ট্রের সহায়তা পাওয়ার একটি প্রাতিষ্ঠানিক পথ থাকে।
ডেনমার্ক: বেকার হলে রাষ্ট্র বলে না—‘এখন আপনার সমস্যা’
ডেনমার্কের মডেল আরও একটি গুরুত্বপূর্ণ উদাহরণ। সেখানে বেকারভাতা পাওয়া নির্দিষ্ট শর্তসাপেক্ষ। বেকার ব্যক্তিকে বেকার বিমা তহবিলের সদস্য হতে হয়, নির্দিষ্ট সময় সদস্য থাকতে হয়, আয় ও কর্মসংস্থানের শর্ত পূরণ করতে হয় এবং কাজের জন্য প্রস্তুত থাকতে হয়। শর্ত পূরণ হলে বেকারভাতা আগের বেতনের সর্বোচ্চ প্রায় ৯০ শতাংশ পর্যন্ত হতে পারে, নির্ধারিত সীমা সাপেক্ষে। ২০২৬ সালে পূর্ণকালীন বিমাকৃত ব্যক্তির জন্য সর্বোচ্চ মাসিক ভাতার সীমাও নির্ধারিত আছে।
এখানে একটি গুরুত্বপূর্ণ শিক্ষা আছে—উন্নত রাষ্ট্রে ‘বেকারভাতা’ মানে কর্মহীন হলেই বিনা শর্তে আজীবন টাকা দেওয়া নয়। বরং কর্মজীবনে অবদান, সামাজিক বিমা, কর, চাকরি হারানোর ঝুঁকি এবং পুনরায় কর্মসংস্থানের সঙ্গে একটি প্রাতিষ্ঠানিক সম্পর্ক তৈরি করা।
এ কারণেই নাগরিকের কাছে কর কেবল রাজস্ব নয়; সেটি ভবিষ্যতের সামাজিক নিরাপত্তা ব্যবস্থার অর্থায়নেরও অংশ।
জার্মানি: অসুস্থতা থেকে বার্ধক্য—একটি সামাজিক বিমার ছাতা
জার্মানিতে সামাজিক বিমা কাঠামো আরও স্পষ্ট। জার্মানির ফেডারেল শ্রম ও সামাজিক মন্ত্রণালয়ের তথ্য অনুযায়ী, বাধ্যতামূলক সামাজিক বিমা ব্যবস্থায় রয়েছে অবসর বিমা, স্বাস্থ্য বিমা, দীর্ঘমেয়াদি পরিচর্যা বিমা, দুর্ঘটনা বিমা এবং কর্মসংস্থান সহায়তা। এই ব্যবস্থা অসুস্থতা, দীর্ঘমেয়াদি পরিচর্যা, প্রতিবন্ধিতা, কর্মস্থলের দুর্ঘটনা, বেকারত্ব এবং বার্ধক্যের মতো জীবনের বড় ঝুঁকিগুলো মোকাবিলায় সুরক্ষা দেয়। সাধারণ চাকরিজীবীদের ক্ষেত্রে কর্মী ও নিয়োগকর্তা উভয়েই সামাজিক বিমার চাঁদায় অংশ দেন।
অর্থাৎ একজন জার্মান নাগরিক অসুস্থ হলে তাকে শুধু নিজের ব্যাংক হিসাবের ওপর নির্ভর করতে হয় না। চাকরি হারালে শুধু ব্যক্তিগত সঞ্চয়ের ওপর নির্ভর করতে হয় না। বয়স হলে কেবল সন্তানদের ওপর নির্ভর করাও বাধ্যতামূলক নয়।
এটি রাষ্ট্রীয় সামাজিক সুরক্ষা কাঠামোর মৌলিক ধারণা।
আবাসনও অনেক দেশে শুধু ব্যক্তিগত বাজারের বিষয় নয়
আবাসনের ক্ষেত্রেও উন্নত দেশগুলোতে রাষ্ট্রের ভূমিকা রয়েছে। তবে এখানে একটি ভুল ধারণা দূর করা জরুরি—উন্নত দেশের প্রত্যেক নাগরিককে সরকার বিনা মূল্যে একটি বাড়ি দিয়ে দেয়, এমন নয়।
বরং আয়, পরিবার, বয়স, প্রতিবন্ধিতা, ভাড়ার চাপ ও অন্যান্য যোগ্যতার ওপর ভিত্তি করে অনেক দেশে আবাসন ভাতা, ভাড়া সহায়তা, সামাজিক আবাসন বা পৌর আবাসন ব্যবস্থা রয়েছে। যুক্তরাজ্যে যোগ্য ব্যক্তির ইউনিভার্সাল ক্রেডিটের অংশ হিসেবে বাড়িভাড়ায় সহায়তা পাওয়া যায়। ডেনমার্কেও আবাসন সহায়তা ও সামাজিক সহায়তার বিভিন্ন ব্যবস্থা রয়েছে।
অর্থাৎ রাষ্ট্রের ধারণাটি এমন নয়—‘বাড়ি কেনা আপনার ব্যক্তিগত ব্যাপার, রাষ্ট্রের কোনো দায়িত্ব নেই।’ বরং দরিদ্র বা ঝুঁকিপূর্ণ পরিবারকে আবাসনের ব্যয় সামলাতে রাষ্ট্র একটি সুরক্ষা জাল তৈরি করে।
শিক্ষা: ব্যক্তির খরচ নয়, ভবিষ্যৎ নাগরিক তৈরির রাষ্ট্রীয় বিনিয়োগ
উন্নত রাষ্ট্রগুলোর আরেকটি বড় বৈশিষ্ট্য হলো শিক্ষাকে শুধু ব্যক্তিগত ভোগ হিসেবে না দেখে জাতীয় উৎপাদনশীলতা ও নাগরিক সক্ষমতার বিনিয়োগ হিসেবে দেখা।
প্রাথমিক ও মাধ্যমিক পর্যায়ে সরকারি অর্থায়নে বিদ্যালয় পরিচালনা, শিক্ষক বেতন, অবকাঠামো ও শিক্ষার্থীদের সহায়তা—এসবের বড় অংশ রাষ্ট্রীয় বাজেট থেকে আসে। উচ্চশিক্ষায় ব্যবস্থাভেদে পার্থক্য রয়েছে; কোথাও নাগরিকদের জন্য সম্পূর্ণ বা প্রায় বিনা টিউশন ব্যবস্থা, কোথাও তুলনামূলক কম ফি, আবার কোথাও সরকারি ঋণ ও অনুদানভিত্তিক ব্যবস্থা রয়েছে।
অর্থাৎ উন্নত দেশের পরিবারকে সন্তানের শিক্ষা দিতে ব্যক্তিগত খরচ করতেই হয় না—এমন নয়। কিন্তু রাষ্ট্র শিক্ষাকে এমনভাবে অর্থায়ন করে যাতে একটি পরিবারের আর্থিক সামর্থ্যই সন্তানের ভবিষ্যৎ নির্ধারণের একমাত্র মানদণ্ড না হয়ে ওঠে।
পেনশন: কর, সামাজিক বিমা ও কর্মজীবনের অবদানের ফল
বার্ধক্য সুরক্ষার সবচেয়ে বড় পার্থক্য এখানেই।
উন্নত বিশ্বের অনেক দেশে পেনশন ব্যবস্থা রাষ্ট্রীয় সামাজিক বিমা, বাধ্যতামূলক অবদান এবং ব্যক্তিগত সঞ্চয়ের সমন্বয়ে তৈরি। কোথাও নিয়োগকর্তাও অবদান দেন, কোথাও কর্মজীবনের আয় ও অবদানের ইতিহাস অনুযায়ী পেনশন নির্ধারিত হয়।
অর্থাৎ একজন নাগরিক কর্মজীবনে যে অর্থ রাষ্ট্রীয় সামাজিক বিমা ব্যবস্থায় দেন, তার একটি অংশ পরবর্তী জীবনে পেনশন বা অন্যান্য সুবিধায় ফিরে আসে। ইউরোপীয় ইউনিয়নের দেশগুলোর সামাজিক সুরক্ষা ব্যয়ের সবচেয়ে বড় অংশই বার্ধক্য ও উত্তরাধিকারী পেনশনকে ঘিরে। ২০২৩ সালে ইউরোপীয় ইউনিয়নে মোট সামাজিক সুরক্ষা সুবিধা ব্যয়ের প্রায় ৪৬ দশমিক ৯ শতাংশ গেছে বার্ধক্য ও উত্তরাধিকারী সুবিধায়।
বাংলাদেশে সর্বজনীন পেনশন ব্যবস্থা চালু হয়েছে। জাতীয় পেনশন কর্তৃপক্ষের হিসাবে ৫ সেপ্টেম্বর ২০২৬ পর্যন্ত চারটি স্কিমে মোট নিবন্ধিত হয়েছেন ৩ লাখ ৭৯ হাজার ৩২৭ জন। তবে এটি মূলত চাঁদাভিত্তিক ব্যবস্থা—অর্থাৎ নাগরিককে কর্মজীবনে চাঁদা দিতে হয়।
সুতরাং বাংলাদেশের সর্বজনীন পেনশন উদ্যোগ গুরুত্বপূর্ণ হলেও এটিকে উন্নত দেশের কর-অর্থায়িত সর্বজনীন নাগরিক সুরক্ষার সঙ্গে সরাসরি এক করে দেখা ঠিক হবে না।
এবার বাংলাদেশের দিকে তাকানো যাক
বাংলাদেশের সংবিধানের ১৫ অনুচ্ছেদে রাষ্ট্রের মৌলিক দায়িত্ব হিসেবে নাগরিকের জন্য খাদ্য, বস্ত্র, আশ্রয়, শিক্ষা ও চিকিৎসার ব্যবস্থা এবং বেকারত্ব, অসুস্থতা, অক্ষমতা ও বার্ধক্যের মতো পরিস্থিতিতে সামাজিক নিরাপত্তার কথা বলা হয়েছে। ১৭ অনুচ্ছেদে সর্বজনীন, গণমুখী ও বাধ্যতামূলক শিক্ষাব্যবস্থা সম্প্রসারণের কথা রয়েছে। ১৮ অনুচ্ছেদে জনস্বাস্থ্য উন্নয়নকে রাষ্ট্রের প্রাথমিক কর্তব্যের মধ্যে রাখা হয়েছে।
অন্যদিকে সংবিধানের ২৭, ৩১ ও ৩২ অনুচ্ছেদে আইনের দৃষ্টিতে সমতা, আইনের আশ্রয় এবং জীবন ও ব্যক্তিস্বাধীনতার সুরক্ষার মতো মৌলিক অধিকার রয়েছে; ৪৪ অনুচ্ছেদ এসব মৌলিক অধিকার বাস্তবায়নে হাইকোর্টে যাওয়ার নিশ্চয়তা দেয়।
কিন্তু এখানেই একটি গুরুত্বপূর্ণ সাংবিধানিক সীমা আছে। ১৫, ১৬, ১৭ ও ১৮-এর মতো রাষ্ট্র পরিচালনার মৌলিক নীতিগুলো নাগরিক কল্যাণের জন্য রাষ্ট্রের দায়িত্ব নির্ধারণ করে, কিন্তু তৃতীয় ভাগের বলবৎযোগ্য মৌলিক অধিকারের মতো প্রত্যেকটি সেবা সরাসরি আদালতে গিয়ে ব্যক্তিগত সুবিধা হিসেবে দাবি করার একই ধরনের আইনগত কাঠামো নয়।
অর্থাৎ সংবিধান বলছে—রাষ্ট্রের দায়িত্ব আছে। কিন্তু সেই দায়িত্বের প্রতিটি অংশ একজন নাগরিকের ব্যক্তিগতভাবে আদালত-যোগ্য সেবা-অধিকার হয়ে যায়নি।
বাংলাদেশের সবচেয়ে বড় দুর্বলতা: কর কম, কিন্তু সাধারণ নাগরিকের পকেটের ব্যয় বেশি
বাংলাদেশের কর-জিডিপি অনুপাত ২০২৪ সালে মাত্র ৬ দশমিক ৭ শতাংশ। ওইসিডির হিসাব অনুযায়ী, বাংলাদেশের কর রাজস্বের ৬৪ দশমিক ৭ শতাংশ এসেছে পণ্য ও সেবার কর থেকে এবং মাত্র ৩৪ দশমিক ২ শতাংশ এসেছে ব্যক্তি ও প্রতিষ্ঠানের আয় ও মুনাফার কর থেকে।
এটি গুরুত্বপূর্ণ কারণ বাংলাদেশের নাগরিক শুধু আয়করদাতা নন; বাজারে পণ্য ও সেবা কিনতে গিয়ে পরোক্ষ করও দেন।
অন্যদিকে স্বাস্থ্য খাতে পরিবারের নিজস্ব পকেটের ব্যয় অত্যন্ত বেশি। বিশ্বব্যাংক-প্রকাশিত বিশ্ব স্বাস্থ্য সংস্থার সর্বশেষ তথ্য অনুযায়ী, বাংলাদেশে ২০২৩ সালে মোট চলতি স্বাস্থ্য ব্যয়ের ৭৯ দশমিক ৩১ শতাংশ এসেছে পরিবারের নিজস্ব পকেট থেকে। একই সূচকে যুক্তরাজ্যের ২০২৪ সালের হার ছিল ১৪ দশমিক ৫৬ শতাংশ, জার্মানির ১০ দশমিক ৭১ শতাংশ এবং ডেনমার্কের ১৩ দশমিক ৮৭ শতাংশ।
এখানে সংখ্যাগুলোই সবচেয়ে বড় গল্প বলছে।
বাংলাদেশে রাষ্ট্র স্বাস্থ্য খাতে ব্যয় করছে, কিন্তু চিকিৎসার মোট ব্যয়ের বড় অংশ আবার পরিবারের ঘাড়ে চলে যাচ্ছে।
ফলে একজন নাগরিক একই সঙ্গে করদাতা এবং চিকিৎসার বড় অংশের সরাসরি অর্থদাতা।
তাহলে নাগরিক কোথায় দ্বৈত খরচ করছেন?
একজন মধ্যবিত্ত বাংলাদেশি নাগরিককে ধরা যাক।
তিনি আয় থেকে কর দেন। পণ্য ও সেবা কিনে ভ্যাট দেন। তারপর সন্তানের জন্য বেসরকারি স্কুলে খরচ করেন। গুরুতর অসুস্থ হলে বেসরকারি হাসপাতাল বা পরীক্ষা-নিরীক্ষার জন্য নিজের সঞ্চয় ভাঙেন। ভবিষ্যতের জন্য ব্যক্তিগত সঞ্চয় করেন। অবসরের পর কী হবে—তার জন্য আলাদা ব্যবস্থা করেন। সন্তানের চাকরি না হওয়া পর্যন্ত পরিবারের ওপর তার নিজেরই দায়িত্ব থাকে।
অন্যদিকে একই ধরনের সামাজিক ঝুঁকি উন্নত কল্যাণরাষ্ট্রগুলোতে পুরোপুরি রাষ্ট্র বহন না করলেও কর ও সামাজিক বিমার মাধ্যমে ঝুঁকির একটি বড় অংশ সামাজিকভাবে ভাগ করে নেয়।
এটাই মূল পার্থক্য।
একজন ব্রিটিশ নাগরিকের সব চিকিৎসা বিনা খরচে হয় না। একজন জার্মান নাগরিক সবসময় রাষ্ট্রের কাছ থেকে নগদ ভাতা পান না। একজন ড্যানিশ নাগরিক বেকার হলেই স্বয়ংক্রিয়ভাবে সর্বোচ্চ ভাতা পান না। কিন্তু এসব দেশে একটি প্রতিষ্ঠানিক ব্যবস্থা রয়েছে—অসুস্থতা, বেকারত্ব ও বার্ধক্য পুরোপুরি ব্যক্তির ব্যক্তিগত বিপর্যয়ে পরিণত হবে না।
বাংলাদেশেও কি কিছুই নেই?
আছে—এটি অস্বীকার করলে বাস্তবতা বিকৃত হবে।
২০২৬-২৭ অর্থবছরে সামাজিক নিরাপত্তা খাতে ১ লাখ ৪৪ হাজার ৩৩৮ কোটি টাকা বরাদ্দের প্রস্তাব করা হয়েছে। সরকার জীবনচক্রভিত্তিক সামাজিক সুরক্ষা ব্যবস্থা শক্তিশালী করার কথা বলেছে।
আছে বয়স্কভাতা, বিধবা ভাতা, প্রতিবন্ধী ভাতা, বিভিন্ন খাদ্য ও নগদ সহায়তা, শিক্ষাবৃত্তি, মাতৃত্বকালীন সহায়তা এবং আরও নানা কর্মসূচি। চালু হয়েছে সর্বজনীন পেনশনও।
সমস্যা হলো, এসব সুবিধার ব্যাপ্তি, পর্যাপ্ততা, লক্ষ্যভিত্তিকতা এবং মধ্যবিত্ত নাগরিকের জীবন-ঝুঁকি মোকাবিলার ক্ষমতা উন্নত কল্যাণরাষ্ট্রের কাঠামোর সমতুল্য নয়।
বিশ্বব্যাংকের বিশ্লেষণেও সামাজিক সুরক্ষা ব্যবস্থায় প্রকৃত দরিদ্রের বাদ পড়ে যাওয়া এবং তুলনামূলক সচ্ছল পরিবারের সুবিধা পাওয়ার মতো লক্ষ্যভ্রষ্টতার সমস্যা তুলে ধরা হয়েছে।
অর্থাৎ বাংলাদেশে রাষ্ট্রীয় সহায়তা আছে, কিন্তু একটি নাগরিকের জন্ম থেকে বার্ধক্য পর্যন্ত সমন্বিত সামাজিক নিরাপত্তা কাঠামো এখনো সীমিত।
সবচেয়ে বড় পার্থক্য: উন্নত রাষ্ট্র ঝুঁকি ভাগ করে, বাংলাদেশে ঝুঁকি পরিবার বহন করে
এখানে হয়তো পুরো আলোচনার সবচেয়ে গুরুত্বপূর্ণ বাক্যটি বলা যায়।
উন্নত কল্যাণরাষ্ট্রের লক্ষ্য হচ্ছে ব্যক্তির জীবনের বড় ঝুঁকিগুলোকে সামাজিকভাবে ভাগ করে নেওয়া।
একজন মানুষ অসুস্থ হলে তার সম্পূর্ণ চিকিৎসা ব্যয় যেন পরিবারকে নিঃস্ব না করে। একজন শ্রমিক চাকরি হারালে তার পরিবার যেন একদিনে আয়শূন্য না হয়ে যায়। একজন বৃদ্ধ মানুষের জীবিকা যেন সন্তান বা আত্মীয়ের সদিচ্ছার ওপর নির্ভর না করে। একজন দরিদ্র পরিবারের সন্তান যেন শুধুমাত্র পরিবারের অর্থের অভাবে শিক্ষা থেকে বাদ না পড়ে। একটি পরিবার যেন আবাসনের চাপ সামলাতে গিয়ে দারিদ্র্যে পড়ে না যায়।
বাংলাদেশে এসব ঝুঁকির একটি অংশ রাষ্ট্র নিচ্ছে, কিন্তু বড় একটি অংশ এখনো ব্যক্তি ও পরিবারের ওপর রয়ে গেছে।
স্বাস্থ্য ব্যয়ের ৭৯ দশমিক ৩১ শতাংশ নিজ পকেট থেকে যাওয়ার তথ্যটি এই বাস্তবতার একটি শক্তিশালী উদাহরণ।
তাহলে কি বাংলাদেশের মানুষ শুধু ট্যাক্স দেবে?
রাষ্ট্রবিজ্ঞানের দৃষ্টিতে উত্তরটি ‘হ্যাঁ’ হতে পারে না।
নাগরিক কেবল করদাতা নন। তিনি রাষ্ট্রের অংশ। কর, ভোট, আইন মানা, সামাজিক অবদান—এসবের পাশাপাশি তার রয়েছে অধিকার। আর রাষ্ট্র কেবল কর সংগ্রাহক নয়; তার রয়েছে নাগরিকের নিরাপত্তা, ন্যায়বিচার, জনস্বাস্থ্য, শিক্ষা, সামাজিক সুরক্ষা ও জনসেবার মান উন্নয়নের দায়িত্ব।
তবে আরেকটি সত্যও মানতে হবে—বাংলাদেশের করভিত্তি খুব ছোট। জিডিপির ৬ দশমিক ৭ শতাংশ কর দিয়ে ডেনমার্কের ৪৫ দশমিক ২ শতাংশ কর-জিডিপির সমান বিস্তৃত সামাজিক সুরক্ষা ব্যবস্থা তৈরি করা কঠিন।
তাই সমাধান শুধু ‘কর কমাও’ নয়, আবার শুধু ‘কর বাড়াও’ও নয়।
প্রশ্ন হতে হবে—কত কর আদায় হচ্ছে, কার কাছ থেকে আদায় হচ্ছে, কীভাবে আদায় হচ্ছে এবং সেই অর্থে নাগরিক কী পাচ্ছেন?
কর বাড়াতে হলে আগে আস্থা বাড়াতে হবে
উন্নত রাষ্ট্রগুলোর অভিজ্ঞতায় উচ্চ করের সঙ্গে সামাজিক সুরক্ষা, জনসেবার মান এবং প্রতিষ্ঠানগত আস্থার সম্পর্ক রয়েছে। নাগরিক যদি দেখেন তার করের অর্থে হাসপাতাল কাজ করছে, স্কুল ভালো, বেকার হলে সাময়িক সহায়তা পাওয়া যায়, বার্ধক্যে আয় রয়েছে এবং আইন সবার জন্য সমান—তাহলে করকে শুধু ‘কেটে নেওয়া টাকা’ হিসেবে দেখার প্রবণতা কমতে পারে।
অন্যদিকে রাষ্ট্রীয় সেবা দুর্বল হলে একই নাগরিক করও দেবেন, আবার একই সেবা বেসরকারি বাজার থেকেও কিনবেন।
এই দ্বৈত ব্যয়ই নাগরিকের ক্ষোভ তৈরি করে।
ট্যাক্স + নিজস্ব চিকিৎসা ব্যয় + বেসরকারি শিক্ষা + ব্যক্তিগত অবসর সঞ্চয় + ব্যক্তিগত নিরাপত্তা + ব্যক্তিগত আবাসন—সবকিছু একসঙ্গে হলে নাগরিকের কাছে রাষ্ট্রের সঙ্গে আর্থিক সম্পর্কটি একতরফা বলে মনে হতে পারে।
মাহমুদ রাকিবের প্রশ্নের অন্তর্নিহিত ব্যথা সম্ভবত এখানেই।
বাংলাদেশের সামনে আসল সংস্কারের জায়গা কোথায়?
বাংলাদেশ চাইলে উন্নত দেশের মডেল হুবহু কপি করতে পারবে না। বাংলাদেশের অর্থনীতি, কর্মসংস্থান, অনানুষ্ঠানিক শ্রমবাজার, জনসংখ্যা, রাজস্ব সক্ষমতা এবং প্রশাসনিক কাঠামো আলাদা।
তবে কিছু মৌলিক নীতি গ্রহণ করা সম্ভব।
রাষ্ট্রকে প্রথমে জনস্বাস্থ্য ব্যয়কে পরিবারের নিজস্ব পকেট থেকে ধীরে ধীরে সরিয়ে সামাজিক বা সরকারি অর্থায়নের দিকে নিতে হবে। কারণ ৭৯ দশমিক ৩১ শতাংশ নিজস্ব স্বাস্থ্য ব্যয় দীর্ঘমেয়াদে পরিবারকে আর্থিকভাবে বিপন্ন করতে পারে।
দ্বিতীয়ত, সামাজিক সুরক্ষা শুধু সবচেয়ে দরিদ্র মানুষের জন্য নয়; অসুস্থতা, দুর্ঘটনা, বেকারত্ব, প্রতিবন্ধিতা ও বার্ধক্যের মতো জীবন-ঝুঁকির জন্যও বিস্তৃত বিমা-ভিত্তিক ব্যবস্থা গড়ে তুলতে হবে।
তৃতীয়ত, সর্বজনীন পেনশনকে শুধু নিবন্ধনের সংখ্যা দিয়ে নয়, প্রকৃত আয়-সুরক্ষা হিসেবে মূল্যায়ন করতে হবে।
চতুর্থত, রাষ্ট্রীয় সেবার মান ও জবাবদিহি উন্নত না করে শুধু করের হার বাড়ালে নাগরিকের আস্থা বাড়বে না।
শেষ কথা: একজন নাগরিক রাষ্ট্রের কাছে কী চান?
তিনি হয়তো চান না যে রাষ্ট্র তাকে বিনা মূল্যে সবকিছু দিক।
তিনি চান—অসুস্থ হলে যেন চিকিৎসার খরচে পরিবার শেষ না হয়ে যায়।
তিনি চান—সন্তানের শিক্ষা যেন শুধু তার বেতনের সক্ষমতার ওপর নির্ভর না করে।
তিনি চান—চাকরি হারালে অন্তত কিছু সময় পরিবারকে টিকিয়ে রাখার ব্যবস্থা থাকুক।
তিনি চান—বৃদ্ধ হলে যেন সন্তানদের দয়ার ওপর জীবন নির্ভর না করে।
তিনি চান—আবাসনের ব্যয় যেন পুরো পরিবারকে অনিশ্চয়তার মধ্যে ঠেলে না দেয়।
তিনি চান—আইনের কাছে তার পরিচয়, সম্পদ বা ক্ষমতার ভিত্তিতে আলাদা মূল্য না থাকে।
আর সবচেয়ে বড় কথা, তিনি চান—রাষ্ট্রের কাছে কর দেওয়াটা যেন কেবল কর্তব্য না হয়; নাগরিক হিসেবে বেঁচে থাকার নিরাপত্তার সঙ্গেও তার একটি দৃশ্যমান সম্পর্ক থাকে।
উন্নত বিশ্বের অভিজ্ঞতা আমাদের দেখায়, নাগরিক কল্যাণের একটি বড় অংশ সম্ভব হয় যখন রাষ্ট্র কর ও সামাজিক বিমার অর্থকে আবার জনগণের জীবন-ঝুঁকি কমাতে ব্যবহার করে। ওইসিডি ও ইউরোপীয় ইউনিয়নের তথ্যও দেখায়, স্বাস্থ্য, পেনশন, বেকারত্ব, পরিবার ও আবাসন—এসব সামাজিক সুরক্ষার প্রতিষ্ঠিত অংশ।
বাংলাদেশেও রাষ্ট্র অর্থ ব্যয় করছে, সামাজিক নিরাপত্তা কর্মসূচি রয়েছে, সর্বজনীন পেনশন চালু হয়েছে। কিন্তু একজন সাধারণ নাগরিকের প্রশ্ন এখনো থেকে যায়—আমি যখন রাষ্ট্রকে নিয়মিত অর্থ দিই, তখন রাষ্ট্র কি আমার জীবনের বড় ঝুঁকিগুলোও কিছুটা নিজের দায়িত্বে নেবে?
‘সব যদি নিজেকেই করতে হয়, রাষ্ট্র ট্যাক্স নিয়ে করছে কী?’—এই প্রশ্নের উত্তর তাই কেবল বাজেটের অঙ্ক দিয়ে দেওয়া যাবে না।
উত্তর খুঁজতে হবে হাসপাতালের বিছানায়, স্কুলের শ্রেণিকক্ষে, বেকার মানুষের ঘরে, বৃদ্ধ মানুষের জীবনে, ভাড়ার বাসায় এবং নাগরিকের নিরাপত্তাবোধে।
কারণ একটি আধুনিক রাষ্ট্রের সাফল্য শুধু তার কত টাকা আয় হয়, তা দিয়ে মাপা যায় না।
সাফল্য মাপা যায়—তার নাগরিককে কতটা নিরাপদ, সুস্থ, শিক্ষিত, সুরক্ষিত ও মর্যাদাপূর্ণ জীবন দিতে পারছে, তা দিয়ে।
ঘোষণা: এটি লেখকের ব্যক্তিগত বিশ্লেষণ বা মতামত। এটি TODAY TV BD-এর আনুষ্ঠানিক সম্পাদকীয় অবস্থান নয়, যদি না আলাদাভাবে উল্লেখ করা হয়।
তথ্যসূত্র: গণপ্রজাতন্ত্রী বাংলাদেশের সংবিধান; বাংলাদেশ জাতীয় বাজেট ২০২৬-২৭; জাতীয় পেনশন কর্তৃপক্ষ; অর্থনৈতিক সহযোগিতা ও উন্নয়ন সংস্থা—রাজস্ব পরিসংখ্যান ২০২৫ ও ২০২৬; অর্থনৈতিক সহযোগিতা ও উন্নয়ন সংস্থা—গভর্নমেন্ট অ্যাট আ গ্ল্যান্স ২০২৫; ইউরোপীয় কমিশন ও ইউরোস্ট্যাট; বিশ্বব্যাংক ও বিশ্ব স্বাস্থ্য সংস্থার বৈশ্বিক স্বাস্থ্য ব্যয় তথ্য; যুক্তরাজ্যের জাতীয় স্বাস্থ্যসেবা ও ইউনিভার্সাল ক্রেডিটের সরকারি তথ্য; জার্মান ফেডারেল শ্রম ও সামাজিক মন্ত্রণালয়; ডেনমার্কের সরকারি নাগরিক সেবা তথ্য।