
সংসদে অর্থমন্ত্রীর তথ্য; জনতা ব্যাংকে সর্বোচ্চ খেলাপি, বিপুল অনাদায়ী ঋণ নিয়ে ব্যাংকিং খাতে নতুন উদ্বেগ
ঢাকা | ৬ সেপ্টেম্বর ২০২৬
বাংলাদেশের রাষ্ট্র-মালিকানাধীন ছয়টি বড় বাণিজ্যিক ব্যাংকে খেলাপি ঋণের পরিমাণ প্রায় দেড় লাখ কোটি টাকাতে পৌঁছেছে। রোববার জাতীয় সংসদে এক প্রশ্নের জবাবে অর্থমন্ত্রী আমির খসরু মাহমুদ চৌধুরী এ তথ্য জানান। গত ৩০ জুন পর্যন্ত হিসাব অনুযায়ী, ছয় ব্যাংকের মধ্যে জনতা ব্যাংক পিএলসিতে খেলাপি ঋণের পরিমাণ সর্বোচ্চ।
এই তথ্য এমন সময়ে সামনে এলো, যখন পুরো ব্যাংকিং খাতেই খেলাপি ঋণের পরিমাণ ৬ লাখ কোটি টাকার বেশি হয়ে গেছে।
কোন ব্যাংকগুলো এই তালিকায়?
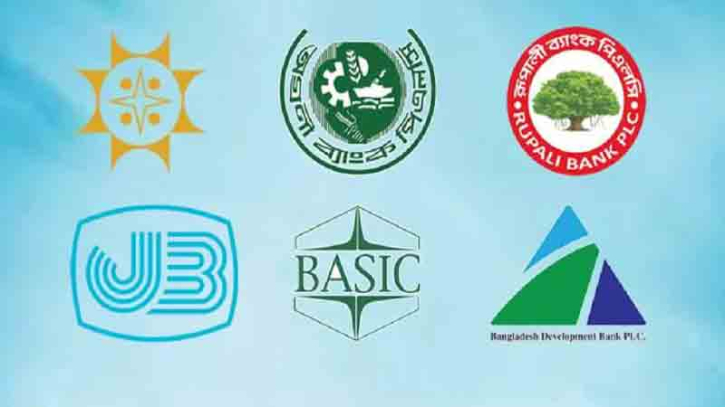
রাষ্ট্রীয় মালিকানাধীন ছয় ব্যাংকের মধ্যে রয়েছে সোনালী, জনতা, অগ্রণী, রূপালী, বাংলাদেশ ডেভেলপমেন্ট ব্যাংক ও বেসিক ব্যাংক।
সংসদে দেওয়া তথ্য অনুযায়ী, এসব ব্যাংকের মোট খেলাপি ঋণ প্রায় দেড় লাখ কোটি টাকা।
এর মধ্যে জনতা ব্যাংকের খেলাপি ঋণের পরিমাণ সবচেয়ে বেশি।
অর্থাৎ রাষ্ট্রায়ত্ত ব্যাংকগুলোর মোট ঋণ পোর্টফোলিওর একটি বড় অংশ এখন আর নিয়মিতভাবে ফেরত আসছে না।
পুরো ব্যাংক খাতেও একই চিত্র
বাংলাদেশ ব্যাংকের সর্বশেষ তথ্য অনুযায়ী, জুন শেষে দেশের ব্যাংকিং খাতে মোট খেলাপি ঋণ দাঁড়িয়েছে ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা।
এটি মোট বিতরণ করা ঋণের ৩২ দশমিক ৭৮ শতাংশ।
শুধু মার্চ থেকে জুন—এই তিন মাসেই খেলাপি ঋণ বেড়েছে ১৭ হাজার ৮৫১ কোটি টাকা।
অর্থাৎ সমস্যা এখন কেবল কয়েকটি দুর্বল ব্যাংকে সীমাবদ্ধ নয়; ব্যাংকিং ব্যবস্থার বড় অংশজুড়েই ঋণ আদায়ের চাপ তৈরি হয়েছে।
রাষ্ট্রায়ত্ত ব্যাংকগুলো কেন গুরুত্বপূর্ণ?
রাষ্ট্রায়ত্ত ব্যাংকগুলো সাধারণ বাণিজ্যিক ব্যাংকের পাশাপাশি সরকারের বিভিন্ন অগ্রাধিকারমূলক ঋণ কর্মসূচি, কৃষি, ক্ষুদ্র ব্যবসা এবং বড় অবকাঠামোগত অর্থায়নেও ভূমিকা রাখে।
তাই এসব ব্যাংকে খেলাপি ঋণ বাড়লে শুধু ব্যাংকের হিসাব নয়, সরকারের আর্থিক ঝুঁকিও বাড়ে।
দীর্ঘদিন ঋণ আদায় না হলে ব্যাংককে সম্ভাব্য ক্ষতির বিপরীতে অর্থ সংরক্ষণ করতে হয়। এতে নতুন ঋণ দেওয়ার সক্ষমতা কমতে পারে।
কেন খেলাপি ঋণ এত বড় হয়ে উঠল?
বাংলাদেশের ব্যাংকিং খাতে গত কয়েক বছরে ঋণ অনিয়ম, দুর্বল যাচাই-বাছাই, প্রভাবশালী ঋণগ্রহীতা এবং দুর্বল নজরদারি নিয়ে অভিযোগ হয়েছে।
বিশেষ করে বড় ঋণগ্রহীতাদের জন্য বারবার পুনঃতফসিল ও বিশেষ সুবিধা দেওয়ার ফলে ঋণশৃঙ্খলা দুর্বল হয়েছে—এমন সমালোচনাও রয়েছে।
বিবিসি বাংলার সাম্প্রতিক বিশ্লেষণেও প্রশ্ন উঠেছে, ছোট ঋণগ্রহীতাদের তুলনায় বড় ঋণখেলাপিদের জন্য কেন বারবার নীতিগত সুবিধা তৈরি হয় এবং এতে ঋণ ফেরত দেওয়ার সংস্কৃতিতে কী প্রভাব পড়ে।
নতুন ছাড়েও কি সমস্যা কমবে?
এক হাজার কোটি টাকার বেশি ঋণখেলাপিদের দীর্ঘমেয়াদি কিস্তি সুবিধা দেওয়ার উদ্যোগসহ সাম্প্রতিক বিভিন্ন নীতিগত পদক্ষেপ ইতোমধ্যেই ব্যাংকিং খাতে আলোচনা তৈরি করেছে।
সমালোচনার জায়গাটি হলো—ঋণ পুনঃতফসিল বা নতুন সময় দেওয়া হলে সাময়িকভাবে খেলাপি ঋণের চাপ কমে দেখা যেতে পারে, কিন্তু প্রকৃত অর্থে টাকা ফেরত না এলে সমস্যার সমাধান হয় না।
এই কারণে এখন নজর ঋণ পুনঃতফসিলের সংখ্যা নয়, আসল অর্থে কত টাকা উদ্ধার হচ্ছে তার ওপর।
ভালো ঋণগ্রহীতার ওপরও প্রভাব পড়ছে
একটি ব্যাংকে বিপুল পরিমাণ খেলাপি ঋণ জমে গেলে ভালো ঋণগ্রহীতারাও শেষ পর্যন্ত ক্ষতিগ্রস্ত হতে পারেন।
কারণ ব্যাংক তখন নতুন ঋণ দিতে আরও সতর্ক হয়। সুদের হার বা ঋণের শর্ত কঠোর হতে পারে এবং বিনিয়োগকারীদের জন্য অর্থায়ন পাওয়া কঠিন হয়ে উঠতে পারে।
ফলে খেলাপি ঋণের সমস্যাকে শুধু ব্যাংকের ‘অভ্যন্তরীণ হিসাব’ হিসেবে দেখলে ভুল হবে; এর প্রভাব বিনিয়োগ, উৎপাদন ও কর্মসংস্থানেও পৌঁছাতে পারে।
📊 রাষ্ট্রায়ত্ত ব্যাংকিং খাতের বর্তমান চিত্র
- রাষ্ট্রায়ত্ত ব্যাংক: ৬টি
- খেলাপি ঋণ: প্রায় ১.৫ লাখ কোটি টাকা
- সর্বোচ্চ খেলাপি: জনতা ব্যাংক
- পুরো ব্যাংকিং খাতে খেলাপি ঋণ: ৬,০৬,৫৫৫ কোটি টাকা
- মোট ঋণের অনুপাতে খেলাপি: ৩২.৭৮%
- মার্চ-জুনে বৃদ্ধি: ১৭,৮৫১ কোটি টাকা
🧭 এখন আসল পরীক্ষা টাকা ফেরত আনা
খেলাপি ঋণ কমাতে নতুন নীতিমালা, পুনঃতফসিল বা ব্যাংকের ব্যবস্থাপনা পরিবর্তনের পাশাপাশি কার্যকর ঋণ আদায় ব্যবস্থা দরকার।
বিশেষ করে বড় ঋণগ্রহীতাদের কাছ থেকে টাকা উদ্ধারে রাজনৈতিক বা প্রশাসনিক প্রভাবমুক্ত ব্যবস্থা এবং দ্রুত বিচারিক প্রক্রিয়া নিশ্চিত করা গেলে ব্যাংকিং খাতে আস্থা ফিরতে পারে।
রাষ্ট্রায়ত্ত ছয় ব্যাংকের প্রায় দেড় লাখ কোটি টাকার খেলাপি ঋণের তথ্য তাই বাংলাদেশের আর্থিক খাতের জন্য শুধু একটি বড় সংখ্যা নয়—এটি দীর্ঘদিনের ঋণশৃঙ্খলা সমস্যার গভীরতারও একটি গুরুত্বপূর্ণ ইঙ্গিত।
তথ্যসূত্র: বাংলাদেশ ব্যাংক, জাতীয় সংসদ, অর্থ মন্ত্রণালয়, Prothom Alo, BBC Bangla, The Daily Star