
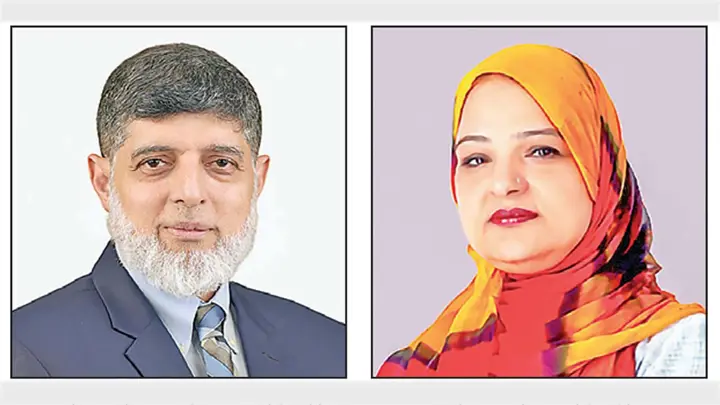
মেঘনা ও মিডল্যান্ড ব্যাংকে নেতৃত্ব পরিবর্তনের পর খেলাপি ঋণের অঙ্ক প্রায় ৭১ শতাংশ বেড়েছে; রাজনৈতিক প্রভাবের পুরোনো অভিযোগের পর নতুন করে প্রশ্নে ব্যাংক পরিচালনা, ঋণ আদায় ও সুশাসন
ঢাকা | ২ অক্টোবর ২০২৬
বাংলাদেশের বেসরকারি ব্যাংকিং খাতে পরিচালনা পর্ষদের গঠন, মালিকানার প্রভাব এবং ঋণ বিতরণের স্বচ্ছতা নিয়ে নতুন করে প্রশ্ন উঠেছে। দেশের দুটি বেসরকারি বাণিজ্যিক ব্যাংক—মেঘনা ব্যাংক ও মিডল্যান্ড ব্যাংকের চেয়ারম্যান একই পরিবারের দুই ভাই-বোন। প্রাণ-আরএফএল গ্রুপের পরিচালক উজমা চৌধুরী মেঘনা ব্যাংকের চেয়ারম্যান এবং গ্রুপটির চেয়ারম্যান ও প্রধান নির্বাহী কর্মকর্তা আহসান খান চৌধুরী মিডল্যান্ড ব্যাংকের চেয়ারম্যান।
দুই ব্যাংকেই ২০২৫ সালের মার্চে নেতৃত্বের পরিবর্তন আসে। এরপর থেকে ২০২৬ সালের জুন পর্যন্ত প্রকাশিত তথ্য অনুযায়ী, মেঘনা ব্যাংকের খেলাপি ঋণ ২৫৫ কোটি টাকা থেকে বেড়ে ৪৩৩ কোটি টাকা হয়েছে। মিডল্যান্ড ব্যাংকের ক্ষেত্রে তা ২৩৯ কোটি টাকা থেকে বেড়ে দাঁড়িয়েছে ৪১২ কোটি টাকায়।
অর্থাৎ, প্রায় ১৫ থেকে ১৬ মাসের ব্যবধানে ব্যাংক দুটির সম্মিলিত খেলাপি ঋণ ৪৯৪ কোটি টাকা থেকে বেড়ে ৮৪৫ কোটি টাকা হয়েছে। বৃদ্ধি পেয়েছে ৩৫১ কোটি টাকা বা প্রায় ৭১ শতাংশ।
এই পরিসংখ্যান ব্যাংক দুটির ঋণের মান ও আদায় পরিস্থিতি নিয়ে প্রশ্ন তোলার যথেষ্ট কারণ তৈরি করে। তবে একটি গুরুত্বপূর্ণ বিষয় মনে রাখতে হবে, চেয়ারম্যান পরিবর্তনের পর খেলাপি ঋণ বেড়েছে বলেই নতুন চেয়ারম্যানদের সিদ্ধান্তে তা বেড়েছে—এমন সিদ্ধান্তে পৌঁছানো যায় না। এর জন্য ঋণগুলোর উৎপত্তি, খেলাপি হওয়ার সময়, ঋণ পুনঃতফসিল, আদায় এবং নতুন ঋণ বিতরণের তথ্যও পরীক্ষা করতে হবে।
রাজনৈতিক প্রভাবের অভিযোগ থেকে নতুন পরিচালনা পর্ষদ
মেঘনা ব্যাংক ও মিডল্যান্ড ব্যাংক—দুটিই ২০১৩ সালে যাত্রা শুরু করে। ব্যাংক প্রতিষ্ঠার সময় থেকেই উজমা চৌধুরী ও আহসান খান চৌধুরী উদ্যোক্তা পর্যায়ে যুক্ত ছিলেন।
প্রকাশিত প্রতিবেদনে দাবি করা হয়েছে, আওয়ামী লীগ সরকারের সময়ে মেঘনা ব্যাংকের ওপর সাবেক মন্ত্রী ও আওয়ামী লীগের কোষাধ্যক্ষ আশিকুর রহমানের এবং মিডল্যান্ড ব্যাংকের ওপর আওয়ামী লীগের সভাপতিমণ্ডলীর সদস্য কাজী জাফরউল্লাহর প্রভাব ছিল। মিডল্যান্ড ব্যাংকের সাবেক চেয়ারম্যান ছিলেন কাজী জাফরউল্লাহর স্ত্রী নিলুফার জাফরউল্লাহ।
২০২৪ সালের ৫ আগস্ট আওয়ামী লীগ সরকারের পতনের পর দুই ব্যাংকের পরিচালনা পর্ষদে পরিবর্তন আসে। মেঘনা ব্যাংকে বাংলাদেশ ব্যাংকের উদ্যোগে পরিচালনা পর্ষদ পুনর্গঠনের পর ২০২৫ সালের ১৬ মার্চ উজমা চৌধুরী চেয়ারম্যান হন। অন্যদিকে, ২০২৫ সালের ২০ মার্চ মিডল্যান্ড ব্যাংকের পরিচালনা পর্ষদের ১৬৫তম সভায় আহসান খান চৌধুরী চেয়ারম্যান নির্বাচিত হন।
তবে অতীতে ব্যাংক দুটির ওপর রাজনৈতিক ব্যক্তিদের প্রভাবের যে দাবি প্রকাশিত হয়েছে, তার পূর্ণাঙ্গ মূল্যায়নের জন্য সংশ্লিষ্ট সময়ের শেয়ারমালিকানা, পরিচালক মনোনয়ন, ঋণ অনুমোদন এবং বাংলাদেশ ব্যাংকের তদারকি-সংক্রান্ত নথি পর্যালোচনা প্রয়োজন। রাজনৈতিক যোগাযোগ বা পরিচালনা পর্ষদের পরিবর্তন একাই কোনো ব্যাংকের প্রকৃত মালিকানা কিংবা ঋণ সিদ্ধান্তে কার নিয়ন্ত্রণ ছিল, তা চূড়ান্তভাবে প্রমাণ করে না।
মেঘনা ব্যাংক: খেলাপি ঋণ বাড়ল ১৭৮ কোটি টাকা
উজমা চৌধুরী চেয়ারম্যান হওয়ার আগে মেঘনা ব্যাংকের খেলাপি ঋণ ছিল ২৫৫ কোটি টাকা। সে সময় ব্যাংকটির মোট ঋণের ৩ দশমিক ৭৮ শতাংশ ছিল খেলাপি।
২০২৬ সালের জুন শেষে খেলাপি ঋণ বেড়ে দাঁড়িয়েছে ৪৩৩ কোটি টাকায়, যা মোট ঋণের ৫ দশমিক ৬০ শতাংশ। অর্থাৎ, খেলাপি ঋণের অঙ্ক বেড়েছে ১৭৮ কোটি টাকা বা প্রায় ৭০ শতাংশ। খেলাপি ঋণের অনুপাত বেড়েছে ১ দশমিক ৮২ শতাংশ পয়েন্ট।
ঋণের পরিমাণ বৃদ্ধির সঙ্গে খেলাপি ঋণের অঙ্ক বাড়া অস্বাভাবিক নয়, যদি নতুন ঋণের একটি অংশ সময়মতো পরিশোধ না হয়। কিন্তু মোট ঋণের তুলনায় খেলাপি ঋণের হারও বেড়ে যাওয়ায় ব্যাংকটির ঋণমান নিয়ে আরও গভীর পর্যালোচনার প্রয়োজন দেখা দিয়েছে।
মেঘনা ব্যাংকের চেয়ারম্যান উজমা চৌধুরীর কাছে সংশ্লিষ্ট প্রতিবেদকের পক্ষ থেকে বক্তব্য জানতে ফোন করা হয়েছিল। প্রকাশিত প্রতিবেদন অনুযায়ী, প্রতিবেদকের পরিচয় জানার পর তিনি ফোন কেটে দেন; পরে যোগাযোগের চেষ্টা করেও তাঁর বক্তব্য পাওয়া যায়নি। ব্যাংকের ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী কর্মকর্তা সৈয়দ মিজানুর রহমানের সঙ্গেও যোগাযোগের চেষ্টা করা হয়েছিল, তবে তাঁর বক্তব্য পাওয়া যায়নি।
ব্যাংকটির কাছ থেকে খেলাপি ঋণ বৃদ্ধির কারণ, বড় ঋণগ্রহীতাদের পরিশোধ পরিস্থিতি এবং ঋণ আদায়ে নেওয়া পদক্ষেপ সম্পর্কে বিস্তারিত ব্যাখ্যা পাওয়া গেলে পরিস্থিতির পূর্ণাঙ্গ চিত্র বোঝা সহজ হবে।
মিডল্যান্ড ব্যাংক: খেলাপি ঋণ বেড়েছে ১৭৩ কোটি টাকা
মিডল্যান্ড ব্যাংকের চেয়ারম্যান হওয়ার আগে আহসান খান চৌধুরীর সময়ে নয়, বরং তাঁর দায়িত্ব গ্রহণের আগের সময়ের হিসাবে ব্যাংকটির খেলাপি ঋণ ছিল ২৩৯ কোটি টাকা। এটি মোট ঋণের ৩ দশমিক ৭৮ শতাংশ।
২০২৬ সালের জুন শেষে খেলাপি ঋণের অঙ্ক বেড়ে হয়েছে ৪১২ কোটি টাকা, যা মোট ঋণের ৫ দশমিক ৬৭ শতাংশ। অর্থাৎ, খেলাপি ঋণ বেড়েছে ১৭৩ কোটি টাকা বা প্রায় ৭২ শতাংশ। অনুপাত বেড়েছে ১ দশমিক ৮৯ শতাংশ পয়েন্ট।
মিডল্যান্ড ব্যাংকের চেয়ারম্যান আহসান খান চৌধুরী ও ব্যবস্থাপনা পরিচালক ইমতিয়াজ ইউ আহমেদের সঙ্গে যোগাযোগের চেষ্টা করা হলেও প্রকাশিত প্রতিবেদন অনুযায়ী তাঁদের বক্তব্য পাওয়া যায়নি।
তবে মিডল্যান্ড ব্যাংকের নিজস্ব প্রকাশিত তথ্য থেকে জানা যায়, ২০২৬ সালের জুলাইয়ে অনুষ্ঠিত ব্যাংকটির অর্ধবার্ষিক কৌশলগত সম্মেলনে ঋণ আদায়, খেলাপি ঋণ কমানো এবং সম্পদের মান বজায় রাখার ওপর গুরুত্ব দেওয়া হয়েছিল। অর্থাৎ ব্যাংকটির ব্যবস্থাপনা নিজেও ঋণের মান ও আদায়কে চলতি বছরের গুরুত্বপূর্ণ অগ্রাধিকার হিসেবে চিহ্নিত করেছে।
এখন গুরুত্বপূর্ণ প্রশ্ন হলো, এই অগ্রাধিকারের বাস্তব ফল কী হচ্ছে এবং জুন শেষে যে খেলাপি ঋণের চিত্র পাওয়া গেছে, তা মোকাবিলায় ব্যাংকটি কী পরিমাণ ঋণ আদায় করতে পেরেছে।
সংখ্যার ভাষায় দুই ব্যাংকের অবস্থা
| সূচক | মেঘনা ব্যাংক | মিডল্যান্ড ব্যাংক |
|---|---|---|
| চেয়ারম্যান দায়িত্ব নেওয়ার সময় খেলাপি ঋণ | ২৫৫ কোটি টাকা | ২৩৯ কোটি টাকা |
| তখন খেলাপি ঋণের হার | ৩.৭৮% | ৩.৭৮% |
| জুন ২০২৬-এ খেলাপি ঋণ | ৪৩৩ কোটি টাকা | ৪১২ কোটি টাকা |
| জুন ২০২৬-এ খেলাপি ঋণের হার | ৫.৬০% | ৫.৬৭% |
| খেলাপি ঋণের অঙ্ক বৃদ্ধি | ১৭৮ কোটি টাকা | ১৭৩ কোটি টাকা |
| অঙ্কের হিসাবে বৃদ্ধি | প্রায় ৭০% | প্রায় ৭২% |
দুই ব্যাংক মিলিয়ে খেলাপি ঋণ বেড়েছে ৩৫১ কোটি টাকা। এ সময় খেলাপি ঋণের হারও উভয় ব্যাংকে বেড়েছে।
তবে তুলনার ক্ষেত্রে একটি বিষয় গুরুত্বপূর্ণ। এগুলো নির্দিষ্ট সময়ের দুটি হিসাবের তুলনা। মাঝের সময়গুলোতে খেলাপি ঋণ কীভাবে বেড়েছে, কত টাকা নতুন করে খেলাপি হয়েছে, কত টাকা আদায় হয়েছে কিংবা পুরোনো ঋণ নতুন করে শ্রেণিকরণ করা হয়েছে কি না—সেসব তথ্য ছাড়া বৃদ্ধির পুরো কারণ নির্ধারণ করা সম্ভব নয়।
ব্যাংক খাতে খেলাপি ঋণ কেন বড় উদ্বেগ
মেঘনা ও মিডল্যান্ড ব্যাংকের পরিস্থিতিকে বুঝতে হলে দেশের সামগ্রিক ব্যাংকিং খাতের চিত্রও দেখতে হবে।
বাংলাদেশ ব্যাংকের তথ্যের ভিত্তিতে ২০২৬ সালের জুন শেষে দেশের ব্যাংক খাতে শ্রেণিকৃত বা খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে প্রায় ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা। এটি মোট ঋণের ৩২ দশমিক ৭৮ শতাংশ। অর্থাৎ ব্যাংক খাতে বিতরণ করা প্রতি ১০০ টাকার মধ্যে প্রায় ৩৩ টাকা খেলাপি হিসেবে শ্রেণিকৃত ছিল।
এটি পুরো ব্যাংকিং খাতের জন্য বড় ঝুঁকি। ঋণগ্রহীতারা সময়মতো ঋণ পরিশোধ না করলে ব্যাংকের নগদ প্রবাহে চাপ তৈরি হয়। সম্ভাব্য ক্ষতির বিপরীতে বেশি প্রভিশন রাখতে হয়, মুনাফা কমতে পারে এবং নতুন ঋণ দেওয়ার সক্ষমতাও ক্ষতিগ্রস্ত হতে পারে।
মেঘনা ও মিডল্যান্ড ব্যাংকের খেলাপি ঋণের হার জাতীয় গড়ের অনেক নিচে। তাই শুধু এ দুটি ব্যাংকের পরিসংখ্যান দেখে সেগুলোকে পুরো খাতের সবচেয়ে দুর্বল ব্যাংক বলা যায় না। তবে উভয় ব্যাংকে খেলাপি ঋণের হার এক বছরের কিছু বেশি সময়ে ৩ দশমিক ৭৮ শতাংশ থেকে ৫ শতাংশের ওপরে ওঠা তাদের ঋণমান নিয়ে সতর্ক হওয়ার যথেষ্ট কারণ।
একই পরিবারের দুই সদস্য দুই ব্যাংকের চেয়ারম্যান: সুশাসনের প্রশ্ন কোথায়
একই পরিবারের দুই সদস্য দুটি পৃথক ব্যাংকের চেয়ারম্যান হলে তা স্বয়ংক্রিয়ভাবে অনিয়ম বা স্বার্থের সংঘাত প্রমাণ করে না। ব্যাংক পরিচালনায় মূল বিবেচ্য হলো—পরিচালনা পর্ষদের স্বাধীনতা, ঋণ অনুমোদনের নিয়ম, ঝুঁকি ব্যবস্থাপনা, সংশ্লিষ্ট পক্ষকে ঋণ দেওয়ার নীতি এবং নিয়ন্ত্রক সংস্থার তদারকি কতটা কার্যকর।
তবে দুই ব্যাংকের শীর্ষ পদে আত্মীয়তার সম্পর্ক থাকলে পরিচালনা পর্ষদের স্বাধীনতা ও জবাবদিহি নিয়ে জনস্বার্থসংশ্লিষ্ট প্রশ্ন ওঠা স্বাভাবিক। বিশেষ করে যখন একই সময়ে দুটি ব্যাংকেই খেলাপি ঋণ বাড়ছে।
এখানে যাচাইযোগ্য কয়েকটি বিষয় হলো: চেয়ারম্যানদের পরিবারের সঙ্গে সংশ্লিষ্ট কোনো প্রতিষ্ঠান ব্যাংক দুটির কাছ থেকে ঋণ নিয়েছে কি না, এমন ঋণ থাকলে তা নিয়ম মেনে অনুমোদিত হয়েছে কি না, বড় ঋণগ্রহীতাদের মধ্যে ঋণ কেন্দ্রীভূত কি না এবং স্বাধীন পরিচালকেরা ঋণ ঝুঁকি মূল্যায়নে কতটা ভূমিকা পালন করছেন।
এ ধরনের তথ্য ছাড়া পারিবারিক সম্পর্ককে খেলাপি ঋণ বৃদ্ধির কারণ বলে চিহ্নিত করা যাবে না। আবার শুধু আনুষ্ঠানিক নিয়ম মেনে পরিচালনা পর্ষদ গঠিত হয়েছে বলেই সুশাসন নিশ্চিত হয়েছে—এমন সিদ্ধান্তেও পৌঁছানো যায় না।
চেয়ারম্যান বদলালেই কি খেলাপি ঋণ কমে?
ব্যাংকের চেয়ারম্যান পরিচালনা পর্ষদের নেতৃত্ব দেন। কিন্তু ঋণ অনুমোদন, ঋণের ঝুঁকি মূল্যায়ন, বিতরণ ও আদায় একটি বিস্তৃত প্রাতিষ্ঠানিক প্রক্রিয়ার অংশ। এতে ব্যবস্থাপনা পরিচালক, ঋণ কমিটি, ঝুঁকি ব্যবস্থাপনা বিভাগ, শাখা ব্যবস্থাপনা এবং পরিচালনা পর্ষদের সংশ্লিষ্ট কমিটির ভূমিকা থাকে।
এ ছাড়া কোনো ঋণ খেলাপি হিসেবে শ্রেণিকরণ হতে সময় লাগে। ফলে নতুন চেয়ারম্যান দায়িত্ব নেওয়ার পর প্রকাশিত খেলাপি ঋণের মধ্যে তাঁর দায়িত্ব গ্রহণের আগের সময়ে বিতরণ করা ঋণও থাকতে পারে।
এ কারণে নেতৃত্ব পরিবর্তনের আগে ও পরে খেলাপি ঋণের তুলনা গুরুত্বপূর্ণ হলেও এটি একা ব্যবস্থাপনার সফলতা বা ব্যর্থতার পূর্ণাঙ্গ মাপকাঠি নয়।
সঠিক মূল্যায়নের জন্য দেখতে হবে, নতুন ব্যবস্থাপনায় কত টাকা নতুন করে খেলাপি হয়েছে, কত টাকা আদায় হয়েছে, কত ঋণ পুনঃতফসিল হয়েছে এবং নতুন ঋণ বিতরণের মান কেমন। একই সঙ্গে ব্যাংকের মুনাফা, মূলধন পর্যাপ্ততা, তারল্য, প্রভিশন সংরক্ষণ ও নিরীক্ষকের পর্যবেক্ষণও বিবেচনায় নিতে হবে।
আমানতকারীদের জন্য এর অর্থ কী
ব্যাংকের খেলাপি ঋণ বৃদ্ধি আমানতকারীদের জন্য সরাসরি আতঙ্কের কারণ নয়। কোনো ব্যাংকের খেলাপি ঋণের অনুপাত ৫ থেকে ৬ শতাংশে পৌঁছানো মানেই সেই ব্যাংক আমানত ফেরত দিতে পারবে না—এমন নয়। ব্যাংকের আর্থিক সক্ষমতা বোঝার জন্য মূলধন, তারল্য, আমানতের প্রবাহ, আয় এবং সম্ভাব্য ঋণক্ষতির বিপরীতে সংরক্ষিত অর্থসহ একাধিক সূচক একসঙ্গে দেখতে হয়।
তবে খেলাপি ঋণ বাড়তে থাকলে ব্যাংকের সম্পদের মান দুর্বল হতে পারে। ঋণের টাকা ফেরত না আসায় ব্যাংকের আয় ও নগদ প্রবাহে চাপ তৈরি হয়। এ পরিস্থিতি দীর্ঘস্থায়ী হলে নতুন ঋণ বিতরণ, ব্যবসায়িক সম্প্রসারণ এবং আমানতের বিপরীতে আয় তৈরির সক্ষমতা ক্ষতিগ্রস্ত হতে পারে।
তাই আমানতকারীদের জন্য সবচেয়ে গুরুত্বপূর্ণ হলো ব্যাংকের নিরীক্ষিত আর্থিক প্রতিবেদন, বাংলাদেশ ব্যাংকের তদারকি এবং সংশ্লিষ্ট ব্যাংকের মূলধন ও তারল্য পরিস্থিতি সম্পর্কে নির্ভরযোগ্য তথ্য অনুসরণ করা।
বাংলাদেশ ব্যাংকের সামনে কী করণীয়
দুটি ব্যাংকের খেলাপি ঋণ বৃদ্ধির পরিপ্রেক্ষিতে বাংলাদেশ ব্যাংকের জন্য কয়েকটি বিষয় গুরুত্বপূর্ণ।
প্রথমত, ব্যাংক দুটির খেলাপি ঋণ বৃদ্ধির কারণভিত্তিক পর্যালোচনা করা প্রয়োজন। কোন ঋণগুলো আগে বিতরণ করা হয়েছে, কোনগুলো নতুন করে খেলাপি হয়েছে এবং বড় ঋণগ্রহীতাদের কত টাকা বকেয়া রয়েছে, তা যাচাই করতে হবে।
দ্বিতীয়ত, বড় ঋণগ্রহীতাদের ঋণ পরিশোধের সক্ষমতা ও জামানতের প্রকৃত মূল্য যাচাই করা জরুরি। ঋণ পুনঃতফসিল করা হলে তা বাস্তব আদায়ে সহায়তা করছে কি না, সেটিও পর্যবেক্ষণ করতে হবে।
তৃতীয়ত, পরিচালনা পর্ষদের স্বাধীনতা, সংশ্লিষ্ট পক্ষকে ঋণ প্রদান এবং ঝুঁকি ব্যবস্থাপনায় কোনো দুর্বলতা আছে কি না, তা খতিয়ে দেখা প্রয়োজন।
চতুর্থত, খেলাপি ঋণ আদায়ে ব্যাংকগুলোর নির্দিষ্ট লক্ষ্য ও অগ্রগতি নিয়মিত মূল্যায়ন করা দরকার। শুধু ঋণ পুনঃতফসিল বা শ্রেণিকরণে পরিবর্তন এনে অনুপাত কম দেখানো হলে তা দীর্ঘমেয়াদে সমস্যার সমাধান করবে না।
ব্যাংক দুটির জবাব এখন গুরুত্বপূর্ণ
মেঘনা ও মিডল্যান্ড—দুটি ব্যাংকেরই ২০২৬ সালের জুন পর্যন্ত খেলাপি ঋণের অঙ্ক ও অনুপাত বেড়েছে। একই সময়ে দুই ব্যাংকের চেয়ারম্যানের পদে একই পরিবারের সদস্যদের থাকা বিষয়টিকে আলোচনায় এনেছে।
তবে এই প্রতিবেদনে ব্যবহৃত পরিসংখ্যান থেকে প্রমাণিত হয় না যে চেয়ারম্যানদের পারিবারিক সম্পর্ক কিংবা তাঁদের নেতৃত্বই খেলাপি ঋণ বৃদ্ধির কারণ। সেই সিদ্ধান্তের জন্য ঋণের বিস্তারিত তথ্য, পরিচালনা পর্ষদের সিদ্ধান্ত, ব্যাংকের জবাব এবং নিয়ন্ত্রক সংস্থার মূল্যায়ন প্রয়োজন।
দুটি ব্যাংকের ব্যবস্থাপনার কাছ থেকেও খেলাপি ঋণ বৃদ্ধির কারণ, ঋণ আদায়ের পরিকল্পনা এবং সংশ্লিষ্ট ঝুঁকি ব্যবস্থাপনা সম্পর্কে পূর্ণাঙ্গ বক্তব্য পাওয়া জরুরি। তাঁদের বক্তব্য পাওয়া গেলে তা এই প্রতিবেদনের পরবর্তী হালনাগাদে যুক্ত করা যেতে পারে।
শেষ পর্যন্ত ব্যাংক দুটির মূল্যায়ন হবে খেলাপি ঋণের সংখ্যা দিয়ে শুরু হলেও শেষ হবে সুশাসন, ঋণ আদায় ও আমানতকারীদের স্বার্থ সুরক্ষার বাস্তব ফল দিয়ে। এখন সবচেয়ে গুরুত্বপূর্ণ প্রশ্ন—দুই ব্যাংকের ব্যবস্থাপনা কীভাবে খেলাপি ঋণ বৃদ্ধির ধারা থামাবে এবং বাংলাদেশ ব্যাংক সেই অগ্রগতি কীভাবে যাচাই করবে।